

VoxLampung.com, Bandar Lampung – Deru sepeda motor terdengar mendekat sebelum berhenti di halaman rumah petak berukuran 4 x 10 meter. Seketika, wajah Fitri (bukan nama sebenarnya) menegang. Matanya membelalak, jantung berdegup kencang, dan napasnya memburu.
Cepat-cepat ia membawa balitanya masuk ke kamar. Dari balik gorden jendela, Fitri mengintip ke arah luar. Napasnya baru terasa lega setelah mengetahui pengendara motor itu ternyata tukang sampah yang hendak menagih retribusi bulanan. Ia segera mengambil uang Rp25 ribu, lalu keluar rumah untuk membayar iuran sampah.
Namun, rasa lega itu hanya sesaat. Saban hari, Fitri hidup dalam kewaspadaan dan ketakutan setiap kali mendengar suara kendaraan berhenti di depan rumah. Ibu satu anak itu khawatir orang yang datang adalah penagih utang atau debt collector (DC) pinjaman online (pinjol).
“Sebenarnya bukan Cuma takut, tapi juga malu sama tetangga. Walaupun baru tinggal di lingkungan ini, tapi saya enggak mau tetangga tahu saya dikejar-kejar debt collector,” ungkap Fitri kepada VoxLampung di kontrakannya, kawasan Sukarame, Bandar Lampung, Selasa, 17 November 2026.
Fitri terjerat utang dari sejumlah aplikasi pinjol, baik legal maupun ilegal. Mulanya ia menggunakan fitur paylater atau layanan beli sekarang bayar nanti pada sebuah aplikasi lokapasar berwarna oranye. Seiring waktu, utangnya terus membengkak akibat bunga dan denda keterlambatan hingga mencapai sekitar Rp30 juta.
Menurutnya, penagihan dari pinjol legal memang cenderung lebih sopan. Namun, intensitas penagihan yang tinggi tetap membuatnya tertekan dan tidak tenang.
Berbeda dengan pinjol ilegal yang menggunakan cara lebih kasar. Teror dan intimidasi tak hanya melalui telepon dan pesan, tetapi juga dari DC yang mendatangi rumahnya nyaris setiap hari. Tekanan itu bahkan meluas ke lingkaran pertemanannya di WhatsApp dan Facebook, termasuk tetangga di sekitar rumah.
Situasi tersebut semakin membuat perempuan berperawakan tinggi kurus itu tertekan. Ia merasa kehilangan muka. Akhirnya, ia memutuskan mengover kredit rumahnya untuk menutupi sebagian utang sekaligus meninggalkan lingkungan yang sudah diketahui para DC.
Namun, pindah ke rumah kontrakan ternyata tidak serta-merta mengakhiri teror. Pesan dan panggilan telepon terus berdatangan sepanjang hari. Salah seorang DC bahkan mengklaim mengetahui alamat tempat tinggalnya yang baru dan mengancam segera mendatanginya.
Tertipu Modus Hapus Utang Pinjol
Persoalan Fitri tak berhenti sampai di situ. Di tengah upayanya mencari jalan keluar, ia justru menjadi korban penipuan berkedok jasa penghapusan utang pinjol. Modus tersebut ditawarkan melalui grup Telegram yang berisi orang-orang yang juga mengaku sebagai korban pinjol.
Pelaku meminta pembayaran awal sebesar Rp750 ribu. Setelah uang ditransfer, pelaku kembali meminta tambahan Rp750 ribu. Namun, setelah seluruh uang dikirimkan, pelaku menghilang dan tidak bisa lagi dihubungi.
Teror DC Pinjol yang Merampas Rasa Aman
Rasa cemas dan takut berlebih, telah membuat Fitri hilang akal dan mudah tergiur iming-iming penipu. Tak sedikit pula kasus bunuh diri, dan hal-hal yang merugikan korban teror DC pinjol.
Terbaru, unggahan akun Threads @mohbillaakhansa pada 20 November 2026 mengungkap dugaan intimidasi oleh DC pinjol yang disebut berujung pada meninggalnya seorang ibu. Unggahan tersebut telah dilihat lebih dari 212 ribu kali. Utas ini juga dibagikan oleh beberapa akun media sosial, salah satunya @lambeturah.
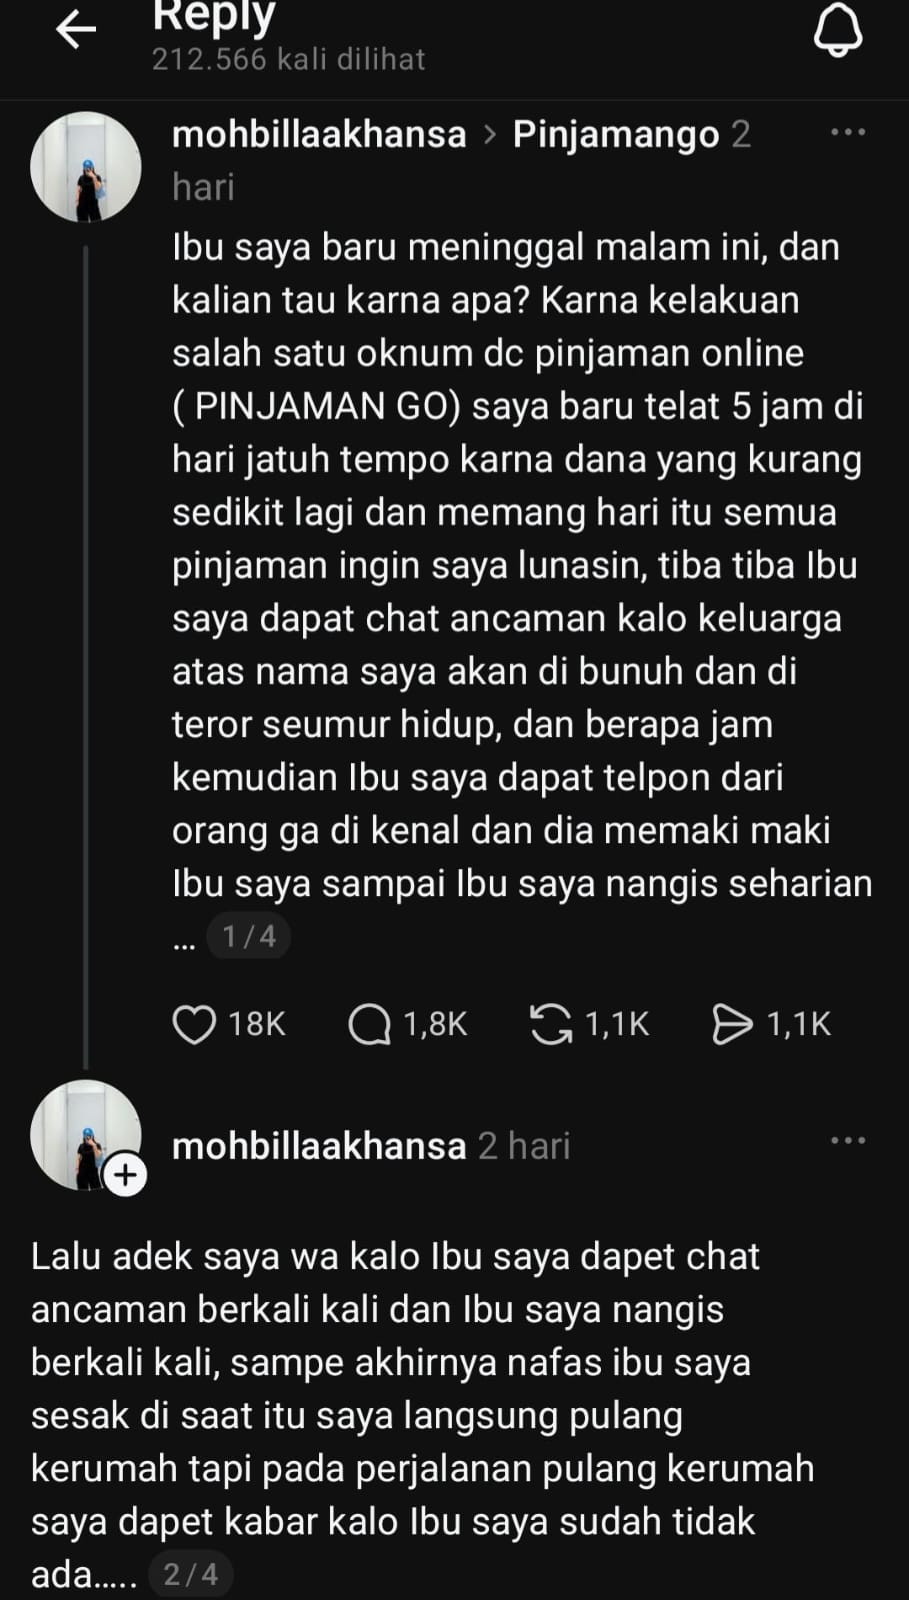
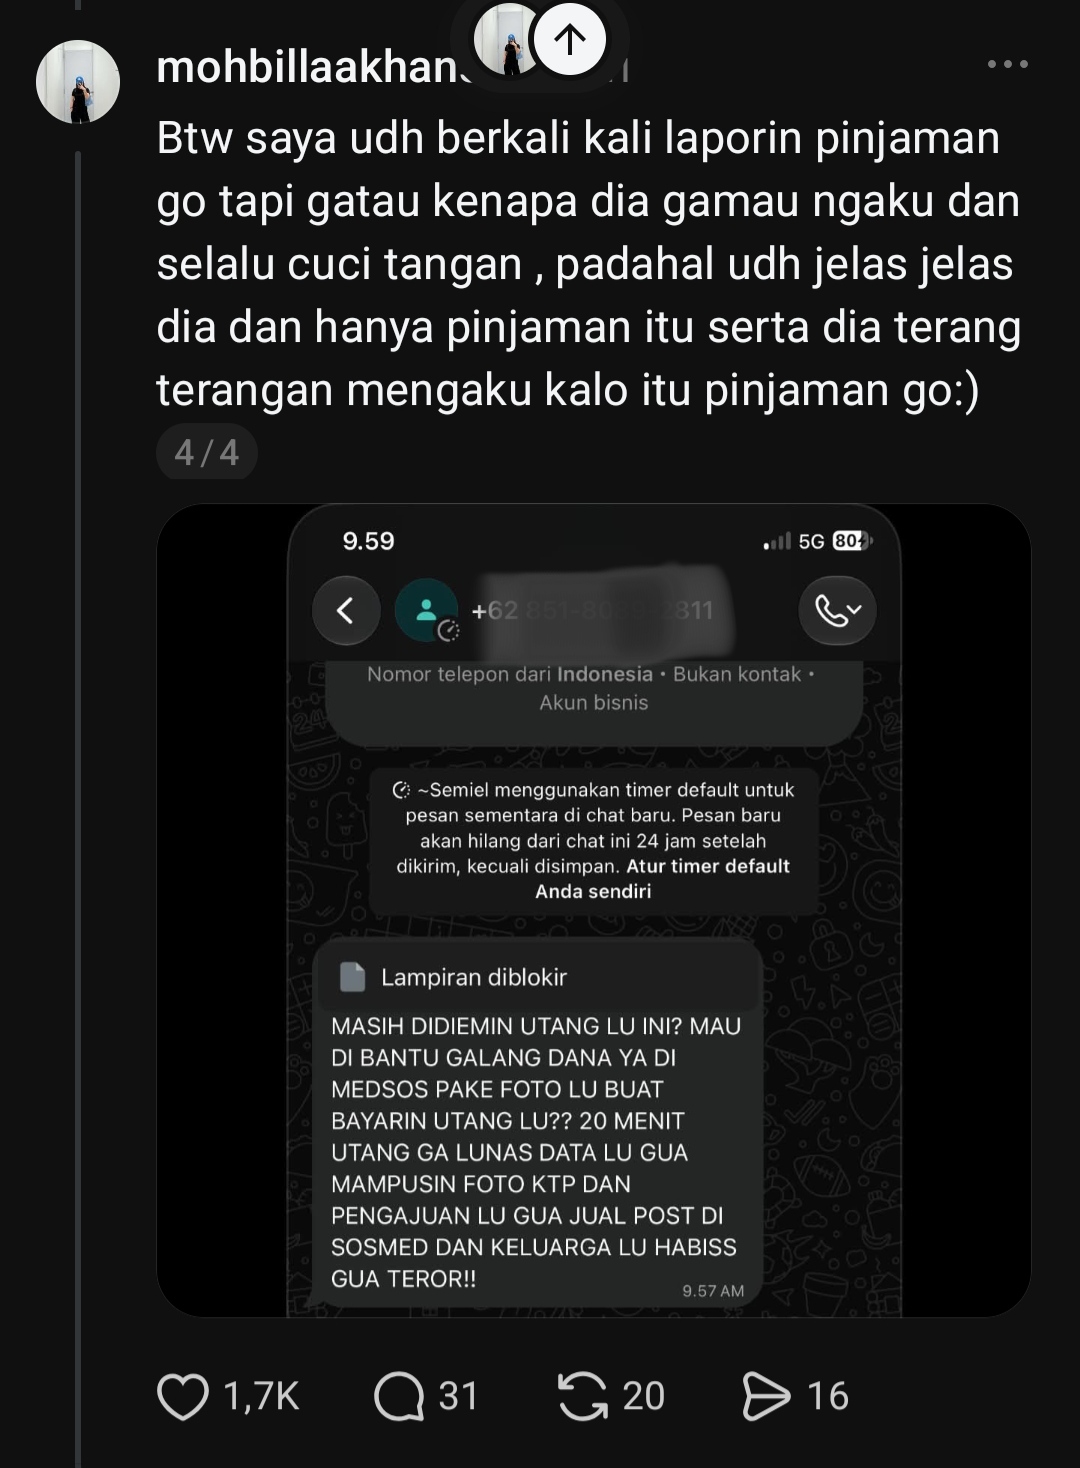
Pemilik akun mengaku baru terlambat membayar pinjaman lima jam dari jatuh tempo. Namun, ia menerima ancaman pembunuhan dan teror terhadap keluarganya dari oknum penagih yang disebut berasal dari Pinjaman Go. Ibunya juga diduga menjadi sasaran ancaman melalui pesan dan telepon hingga mengalami tekanan, menangis berulang kali, dan sesak napas. Tak lama kemudian, keluarga mendapat kabar bahwa sang ibu meninggal dunia.
Tangkapan layar yang diunggah memperlihatkan ancaman penyebaran foto KTP dan data pinjaman ke media sosial serta teror terhadap keluarga. Meski kronologi dan kaitan intimidasi dengan kematian korban belum terverifikasi, unggahan itu menuai ribuan komentar, termasuk dari warganet yang mengaku mengalami penagihan serupa.
Dampak Psikologis dari Penagihan Utang Pinjol
Tekanan akibat penagihan utang tidak selalu berhenti pada persoalan keuangan. Telepon dan pesan penagihan yang terus berulang, interaksi negatif dengan penagih, hingga stigma sosial akibat tunggakan dapat menjadi sumber tekanan psikologis bagi seseorang.
Hal tersebut tergambar dalam penelitian berjudul Debt Collection Pressure and Mental Health: Evidence from a Cohort of U.S. Young Adults yang ditulis Alec P. Rhodes, Rachel E. Dwyer, dan Jason N. Houle. Penelitian itu dipublikasikan dalam Journal of Health and Social Behavior pada 2025.
Dengan menggunakan data longitudinal terhadap 7.236 responden di Amerika Serikat, para peneliti menemukan bahwa tekanan penagihan utang berkaitan dengan peningkatan tekanan psikologis. Dampaknya lebih berat pada kelompok berpenghasilan rendah.
Psikiater sekaligus dosen Fakultas Kedokteran dan Gizi IPB University, dr. Riati Sri Hartini, dikutip dari laman ipb.ac.id, menjelaskan bahwa dari perspektif psikologi dan neurosains, penagihan utang dapat memicu tekanan berat yang mengikis kemampuan seseorang dalam mengelola emosi.
Secara biologis, tekanan tersebut dapat mengaktifkan amigdala, bagian otak yang berperan dalam mendeteksi ancaman. Pada saat bersamaan, fungsi prefrontal cortex yang bertanggung jawab terhadap penilaian rasional dan pengaturan emosi dapat terganggu.
Agresivitas Penagihan Pinjol
Ada sejumlah faktor yang dapat memengaruhi pola penagihan pinjol sehingga dirasakan lebih agresif dibandingkan kredit perbankan konvensional.
Mengutip artikel yang diterbitkan Dolpheen, perusahaan yang bergerak di bidang pendampingan utang, bisnis pinjol sangat bergantung pada tingkat pengembalian pinjaman (recovery rate).
Selain itu, jangka waktu pinjaman yang relatif pendek turut memengaruhi siklus penagihan, yakni mendorong intensitas penagihan yang lebih tinggi. Pinjaman dengan tenor 7 hingga 30 hari memiliki periode pengembalian lebih singkat dibandingkan kredit perbankan.
Penagihan Pinjol Tak Boleh Disertai Intimidasi
Praktisi hukum Lampung, Kabul Budiono, mengatakan kewajiban debitur membayar pinjaman tidak serta-merta membenarkan cara penagihan yang disertai ancaman maupun intimidasi.
“Kreditur dapat mengingatkan debitur mengenai kewajiban pembayaran ketika terjadi wanprestasi atau cidera janji. Namun, proses tersebut tidak boleh dilakukan dengan cara yang melanggar hak konsumen,” kata Kabul kepada VoxLampung, Kamis, 19 November 2026.
Menurut Kabul, penagihan dapat berkembang menjadi persoalan hukum apabila disertai tindakan yang mengandung unsur pidana.
Dari sisi perlindungan konsumen, terdapat Peraturan Otoritas Jasa Keuangan (POJK) Nomor 22 Tahun 2023 yang mengatur tata cara penagihan. Pasal 62 mewajibkan pelaku usaha jasa keuangan memastikan penagihan tidak menggunakan ancaman, kekerasan, atau tindakan yang mempermalukan konsumen. Penagihan juga tidak boleh menggunakan tekanan fisik maupun verbal kepada pihak selain konsumen, atau dilakukan secara terus-menerus.
Di luar ketentuan tersebut, terdapat Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Sementara itu, tindakan melalui media elektronik juga diatur dalam Undang-Undang Informasi dan Transaksi Elektronik (UU ITE), bergantung pada bentuk perbuatannya.
Khusus penyelenggaraan pinjol atau Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI), OJK mengaturnya melalui POJK Nomor 40 Tahun 2024 dan SEOJK Nomor 19/SEOJK.06/2025.
Komitmen perlindungan konsumen kembali ditegaskan OJK pada 11 November 2026 melalui penandatanganan pakta integritas antara penyelenggara LPBBTI dan perusahaan jasa penagihan.
Aduan Pinjol Ilegal dan Legal
Data OJK menunjukkan, sepanjang 1 Januari hingga 28 Oktober 2026, Satgas Pemberantasan Aktivitas Keuangan Ilegal (PASTI) menerima 36.546 pengaduan terkait pinjol ilegal. Dalam periode yang sama, Satgas PASTI menemukan dan menghentikan 1.199 entitas pinjol ilegal.
Tak hanya pinjol ilegal, pengaduan terhadap industri fintech juga tercatat tinggi. OJK menerima 42.221 pengaduan dari industri fintech melalui Aplikasi Portal Perlindungan Konsumen (APPK) sepanjang 1 Januari hingga 12 Oktober 2026.
Khusus di Lampung, Dwi Krisno Yudi Pramono, Analis Deputi Direktur Pengawasan Perilaku Pelaku Usaha Jasa Keuangan, Edukasi, dan Perlindungan Konsumen OJK Lampung, mengatakan hingga September 2026 tercatat 511 pengaduan terkait pinjol ilegal yang kini dalam penanganan Satgas PASTI.
“Sejauh ini laporan terkait pinjol masih bersifat umum, belum ada laporan spesifik terkait adanya teror penagihan,” kata Dwi saat dikonfirmasi melalui WhatsApp, Rabu, 18 November 2026.
Penanganan Aduan Konsumen Fintech, Tak Semua Laporan Berujung Mediasi
Selain melalui OJK, konsumen sektor jasa keuangan juga dapat menempuh penyelesaian sengketa melalui Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK).
Sepanjang Januari–Juni 2026, LAPS SJK menerima 4.823 pengaduan konsumen sektor jasa keuangan. Dari jumlah tersebut, sektor fintech menjadi penyumbang pengaduan terbanyak, yakni 37,72 persen.
Pinjol multiguna oleh penerima dana menjadi produk yang paling banyak dikeluhkan, dengan porsi 23,28 persen. Namun, tidak semua laporan dapat diproses melalui mekanisme mediasi maupun arbitrase.
Data LAPS SJK menunjukkan, dari seluruh pengaduan yang diterima sepanjang semester I 2026, sebanyak 31,5 persen terindikasi sebagai sengketa. Dari kelompok tersebut, 3,63 persen diselesaikan melalui mediasi, 0,02 persen melalui arbitrase, dan 27,87 persen diselesaikan di luar mekanisme alternatif penyelesaian sengketa (APS).
Sementara itu, sebanyak 38,4 persen pengaduan tidak memenuhi kriteria untuk diproses lebih lanjut melalui mekanisme APS. Adapun 30,1 persen lainnya masih dalam tahap verifikasi.
Di sisi lain, OJK juga melakukan pemeriksaan terhadap penyelenggara pinjol yang diduga melanggar ketentuan penagihan.
Pada 4 November 2026, OJK memanggil penyelenggara pinjol bermerek Solusiku untuk meminta klarifikasi terkait dugaan pelanggaran dalam proses penagihan kepada konsumen. Pemanggilan tersebut merupakan tindak lanjut atas pengaduan yang diterima melalui APPK OJK.
Dalam penanganan kasus itu, OJK meminta Solusiku menghentikan sementara tindakan penagihan yang berpotensi tidak sesuai dengan ketentuan hingga proses pemeriksaan selesai.
Waspada Modus Penipuan Hapus Utang Pinjol
Di tengah persoalan utang pinjol yang menjerat masyarakat, OJK juga mengingatkan adanya modus penipuan berkedok jasa pelunasan pinjaman, pemutihan utang, penghapusan data pinjaman, hingga perbaikan riwayat kredit.
Dalam siaran pers pada 31 Agustus 2026, OJK mengungkapkan bahwa pelaku biasanya meminta sejumlah uang muka dengan iming-iming utang lunas.
Padahal, tidak ada pihak yang dapat menghapus kewajiban utang atau memperbaiki riwayat kredit secara instan melalui jasa semacam itu. Modus tersebut juga dialami Fitri yang kehilangan Rp1,5 juta setelah tergiur tawaran jasa penghapusan utang.
OJK Perluas Literasi Keuangan
Untuk mencegah masyarakat terjerat pinjol bermasalah, OJK terus memperluas edukasi dan literasi keuangan.
Kepala OJK Provinsi Lampung, Otto Fitriandy, dalam kegiatan media update Triwulan I 2026 mengatakan, sepanjang semester I, OJK Lampung telah menggelar 35 kegiatan literasi keuangan yang diikuti total 8.315 peserta dari berbagai kalangan.
Dalam pelaksanaannya, OJK Lampung melibatkan berbagai pihak, seperti sekolah, perguruan tinggi, organisasi perangkat daerah, pesantren, gereja, dan Badan Kependudukan dan Keluarga Berencana Nasional (BKKBN).
Di tingkat nasional, hingga 31 Agustus 2026, sebanyak 3.557 kegiatan edukasi keuangan telah dilaksanakan dengan jumlah peserta mencapai 12,24 juta orang.
Sementara itu, melalui program Gerakan Nasional Cerdas Keuangan (GENCARKAN), OJK mencatat 41.105 kegiatan dan program edukasi yang menjangkau 171 juta peserta di 424 kabupaten/kota.
Selain melalui pertemuan tatap muka, OJK juga menyediakan edukasi melalui kanal digital. Di antaranya platform Sikapi Uangmu yang memuat berbagai informasi keuangan serta Learning Management System Edukasi Keuangan (LMSKU).
Korban Pinjol Bisa Mengadu ke Mana?
Teror penagihan, ancaman penyebaran data pribadi, hingga intimidasi oleh DC bukan persoalan yang harus dihadapi korban sendirian. Ada sejumlah jalur pengaduan yang dapat ditempuh untuk memperjuangkan hak konsumen.
Bagi pengguna pinjol legal, pengaduan dapat disampaikan melalui Kontak OJK 157, WhatsApp 081-157-157-157, Aplikasi Portal Perlindungan Konsumen (APPK) melalui laman kontak157.ojk.go.id, atau email konsumen@ojk.go.id.
Selain itu, korban dapat melaporkan praktik penagihan yang melanggar ketentuan melalui Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) di laman afpi.or.id/pengaduan.
Jika pengaduan kepada penyelenggara jasa keuangan tidak mencapai kesepakatan, konsumen dapat menempuh penyelesaian sengketa melalui LAPS SJK sepanjang memenuhi persyaratan yang berlaku.
Sementara itu, bagi korban pinjol ilegal, laporan dapat disampaikan kepada Satgas PASTI melalui sistem pelaporan SIPASTI.
Jika penagihan disertai ancaman, pemerasan, kekerasan, atau penyebaran data pribadi yang melanggar hukum, korban juga dapat melaporkannya langsung kepada kepolisian. Pengaduan terkait kejahatan siber dapat disampaikan melalui laman Patroli Siber Polri.
Adapun korban yang kehilangan uang akibat penipuan transaksi keuangan dapat melaporkannya melalui Indonesia Anti-Scam Centre (IASC) di laman iasc.ojk.go.id.
Dalam menyampaikan pengaduan, korban sebaiknya tidak menghapus bukti komunikasi dengan penagih. Tangkapan layar percakapan WhatsApp, rekaman telepon, nomor yang digunakan untuk meneror, bukti ancaman, hingga bukti transfer perlu disimpan.
Bukti-bukti tersebut dapat membantu proses penelusuran dan penanganan laporan. Dengan begitu, korban tidak hanya memiliki kesempatan memperjuangkan haknya, tetapi juga turut membantu mencegah praktik serupa menimpa orang lain.(*)
Laporan Imelda Astari


Komentar